

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
Prévisions de cours de l’indice du dollar américain : le calme avant la prochaine impulsion haussière
- Le dollar américain recule avant la publication de l’IPC américain d’octobre.
- Le président américain Donald Trump indique qu’il est très peu probable qu’il ordonne de nouvelles frappes militaires contre l’Iran.
- La baisse des prix du pétrole maintient le dollar américain sous pression.
Le dollar américain (USD) reste globalement sous pression face aux autres devises, sur fond de baisse des prix du pétrole alimentée par les espoirs d’un accord entre les États-Unis et l’Iran.
Durant la séance européenne de mardi, l’indice du dollar américain (DXY), qui mesure la valeur du billet vert face à six grandes devises, conserve ses pertes de la veille autour de 101,67. Parallèlement, le cours du pétrole WTI a inscrit un nouveau plus bas de dix semaines, proche de 84,20 $.
Les analystes de MUFG ont indiqué dans une note que l’optimisme des investisseurs avait été conforté par le ton plus conciliant adopté par Washington durant le week-end, après que le président Donald Trump a déclaré à CNN qu’il était « très peu probable » qu’il ait à ordonner de nouvelles frappes militaires contre l’Iran si les négociations continuaient de progresser.
MUFG a toutefois averti que le président américain Donald Trump avait également souligné que l’issue dépendait toujours de la qualité d’un éventuel accord, déclarant que « cela dépend de la signature ou non d’un accord très solide ». La banque juge cette nuance cruciale pour que le récent repli des primes de risque géopolitique se poursuive.
La baisse des prix du pétrole réduit l’attrait des devises des économies qui, comme les États-Unis, sont exportatrices nettes d’énergie.
Sur le plan intérieur, les investisseurs attendent avec attention les chiffres de l’indice des prix à la consommation (IPC) américain d’octobre, qui seront publiés à 13 h 30 GMT.
La Fed se concentre sur les effets de diffusion de l’inflation alors que les surprises sur l’IPC sous-jacent s’atténuent
Les analystes de MUFG/BTMU soulignent que les acteurs du marché comme la Fed examineront « de près les chiffres de l’inflation américaine publiés cette semaine, à la recherche de signes d’effets de diffusion de la hausse des prix de l’énergie ». Ils notent que « les dernières données de l’IPC sous-jacent ont dépassé les attentes ces deux derniers mois », ce qui a « accru la pression sur la Fed pour qu’elle resserre sa politique monétaire ». MUFG/BTMU relève toutefois que le risque immédiat pourrait s’atténuer, car « le consensus table sur une hausse plus modérée de l’IPC sous-jacent en octobre, de 0,2 % sur un mois ». Cela laisse entrevoir une possible décélération de l’inflation, même si les responsables monétaires restent attentifs à la répercussion des prix de l’énergie.
Analyse technique de l’indice du dollar américain
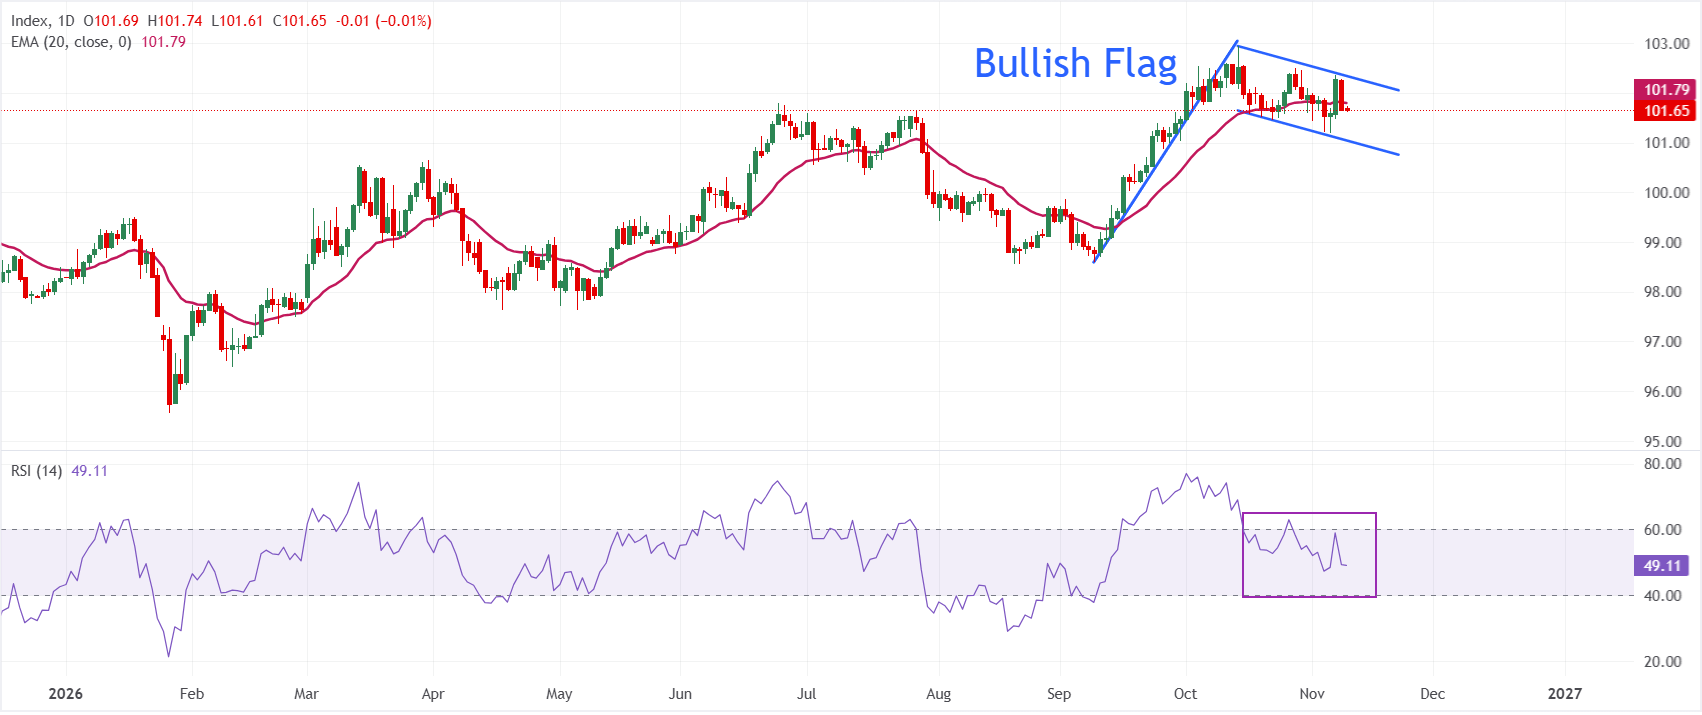
Sur le graphique journalier, l’indice du dollar au comptant s’échange à 101,65 et conserve une orientation neutre, à proximité de sa moyenne mobile exponentielle (EMA) à 20 périodes, située à 101,79.
L’indice de force relative (RSI), proche de 49, indique une dynamique neutre qui ne compense guère la pression structurelle actuelle.
La formation d’une figure graphique en drapeau haussier suggère que cette tendance neutre constitue une accalmie avant une nouvelle phase de hausse, comme cela s’observe historiquement avec cette figure.
À la hausse, la résistance immédiate se situe au niveau de l’EMA à 20 périodes, autour de 101,79, puis dans la zone de la ligne de tendance reconquise, proche de 102,20, où les vendeurs pourraient tenter de préserver la structure corrective d’ensemble. Un franchissement de cette structure corrective renforcerait la probabilité d’un retour de l’indice vers son plus haut annuel, proche de 103,00.
(L’analyse technique de cet article a été rédigée à l’aide d’un outil d’IA. En savoir plus.)
Questions fréquentes sur le dollar américain
Le dollar américain (USD) est la monnaie officielle des États-Unis d’Amérique et la monnaie « de fait » d’un nombre important d’autres pays, où il circule aux côtés des billets locaux. C’est la devise la plus échangée au monde : elle intervient dans plus de 88 % du volume mondial des transactions sur le marché des changes, soit une moyenne de 6 600 milliards de dollars de transactions par jour, selon les données de 2022. Après la Seconde Guerre mondiale, le dollar américain a supplanté la livre sterling comme monnaie de réserve mondiale. Pendant la majeure partie de son histoire, le dollar américain était adossé à l’or, jusqu’aux accords de Bretton Woods de 1971, qui ont mis fin à l’étalon-or.
Le principal facteur influençant la valeur du dollar américain est la politique monétaire, définie par la Réserve fédérale (Fed). La Fed a un double mandat : assurer la stabilité des prix, c’est-à-dire maîtriser l’inflation, et favoriser le plein emploi. Son principal outil pour atteindre ces deux objectifs est l’ajustement des taux d’intérêt. Lorsque les prix augmentent trop rapidement et que l’inflation dépasse l’objectif de 2 % de la Fed, celle-ci relève ses taux, ce qui soutient la valeur du dollar américain. Lorsque l’inflation passe sous les 2 % ou que le taux de chômage est trop élevé, la Fed peut abaisser les taux d’intérêt, ce qui pèse sur le billet vert.
Dans des situations extrêmes, la Réserve fédérale peut également créer davantage de dollars et mettre en œuvre un assouplissement quantitatif (QE). Le QE est un processus par lequel la Fed augmente considérablement les flux de crédit dans un système financier bloqué. Il s’agit d’une mesure de politique monétaire non conventionnelle utilisée lorsque le crédit s’est tari parce que les banques refusent de se prêter entre elles, par crainte d’un défaut de leur contrepartie. C’est une solution de dernier recours lorsqu’une simple baisse des taux d’intérêt a peu de chances de produire le résultat nécessaire. C’était l’outil privilégié de la Fed pour combattre la crise du crédit survenue lors de la grande crise financière de 2008. Cette politique consiste, pour la Fed, à créer davantage de dollars et à les utiliser pour acheter des obligations d’État américaines, principalement auprès d’institutions financières. Le QE entraîne généralement un affaiblissement du dollar américain.
Le resserrement quantitatif (QT) est le processus inverse : la Réserve fédérale cesse d’acheter des obligations auprès des institutions financières et ne réinvestit pas dans de nouveaux achats le capital remboursé à l’échéance des obligations qu’elle détient. Cette politique est généralement favorable au dollar américain.
ARTICLES POPULAIRES
1La livre sterling reste proche de son plus bas depuis une semaine et vise 1,3300, les anticipations de hausse des taux de la Fed soutenant le dollar américain2Prévisions du cours de l’argent : le XAG/USD s’envole vers 53 $ malgré la hausse des rendements obligataires américains3L’euro résiste face au dollar canadien sur fond de baisse des cours du pétrole4La révision des anticipations sur la Fed fait monter l’indice du dollar américain – Deutsche Bank5La livre sterling repart à la baisse, les acheteurs ignorant le ton restrictif de la BoE ; le repli semble limité face à un yen affaibli6Obligations du Trésor américain : aplatissement de la courbe sur fond de hausse des rendements, les marchés intégrant davantage de hausses de taux – TD Securities7Les contrats à terme sur le Dow Jones bondissent, portés par l’apaisement des risques géopolitiques et les résultats liés à l’IA qui ravivent le sentiment de marché8Euro : Knot signale que la BCE est prête à recourir à de nouveaux outils – Rabobank9Réserve fédérale : les anticipations d’une hausse des taux en décembre se renforcent – Commerzbank


Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés