

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
Prévisions de cours de l’indice du dollar américain : la hausse devrait se poursuivre vers 104,00
- Le dollar américain progresse alors que les traders envisagent la possibilité d’une hausse des taux de 50 points de base de la Fed.
- Les investisseurs attendent les données de l’indice des prix à la production américain d’octobre, prévues vendredi.
- La tendance haussière en cours favorise une poursuite de la progression vers 104,00.
Le dollar américain (USD) surperforme les autres grandes devises, à l’exception du yen japonais (JPY), jeudi, sur fond de craintes que la Réserve fédérale (Fed) n’intensifie son cycle actuel de resserrement monétaire pour contenir les fortes pressions inflationnistes.
Cours du dollar américain aujourd’hui
Le tableau ci-dessous présente la variation en pourcentage du dollar américain (USD) face aux principales devises répertoriées aujourd’hui. C’est face au dollar australien que le dollar américain s’est le plus apprécié.
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0,12 % | 0,14 % | -0,02 % | 0,05 % | 0,25 % | 0,19 % | -0,01 % | |
| EUR | -0,12 % | 0,03 % | -0,14 % | -0,07 % | 0,13 % | 0,08 % | -0,13 % | |
| GBP | -0,14 % | -0,03 % | -0,15 % | -0,10 % | 0,10 % | 0,06 % | -0,16 % | |
| JPY | 0,02 % | 0,14 % | 0,15 % | 0,05 % | 0,25 % | 0,20 % | -0,01 % | |
| CAD | -0,05 % | 0,07 % | 0,10 % | -0,05 % | 0,20 % | 0,15 % | -0,06 % | |
| AUD | -0,25 % | -0,13 % | -0,10 % | -0,25 % | -0,20 % | -0,03 % | -0,27 % | |
| NZD | -0,19 % | -0,08 % | -0,06 % | -0,20 % | -0,15 % | 0,03 % | -0,19 % | |
| CHF | 0,01 % | 0,13 % | 0,16 % | 0,01 % | 0,06 % | 0,27 % | 0,19 % |
La carte thermique présente les variations en pourcentage des principales devises les unes par rapport aux autres. La devise de base est sélectionnée dans la colonne de gauche, tandis que la devise de cotation est sélectionnée dans la ligne du haut. Par exemple, si vous choisissez le dollar américain dans la colonne de gauche et suivez la ligne horizontale jusqu’au yen japonais, la variation en pourcentage affichée dans la case correspondra à USD (devise de base)/JPY (devise de cotation).
Au cours de la séance, l’indice du dollar américain (DXY), qui mesure la valeur du billet vert face à six grandes devises, inscrit un nouveau sommet de 18 mois à 103,08.
La probabilité d’une hausse plus importante des taux d’intérêt de la Fed lors de la réunion de décembre reste toutefois très faible, mais cette éventualité a largement contribué à renforcer la devise américaine.
Le débat sur la hausse des taux de la Fed s’intensifie, les propos de Waller ravivant le risque d’un relèvement de 50 points de base
Les analystes de MUFG/BTMU notent que la récente réévaluation des perspectives par le marché tient moins aux données d’inflation elles-mêmes qu’aux propos tenus par le gouverneur de la Fed Christopher Waller avant leur publication. Ils soulignent que « cette fois, le marché revoit ses anticipations pour envisager une hausse de 50 points de base », une possibilité « qui n’est envisagée que maintenant en raison des commentaires de Waller avant le rapport sur l’IPC, plutôt que du rapport lui-même ». En suggérant qu’« un chiffre d’IPC plus élevé pourrait justifier une hausse de 50 points de base », Waller a, selon eux, « suscité un débat sur la question de savoir s’il avait connaissance du chiffre de l’IPC ».
Selon MUFG/BTMU, cette révision des anticipations s’est rapidement répercutée sur les marchés de taux, « le marché des swaps indexés sur le taux au jour le jour (OIS) intégrant désormais partiellement le risque d’une hausse de 50 points de base le 9 décembre ». Ils relèvent que Waller « fait valoir que la persistance de l’inflation et les risques liés à l’énergie justifient d’annuler les baisses de taux de 75 points de base et demande donc pourquoi attendre deux réunions pour le faire », renforçant ainsi les arguments en faveur d’un ajustement plus rapide de la politique monétaire.
Pour autant, MUFG/BTMU souligne : « Nous restons sceptiques quant à la nécessité de relever les taux de 50 points de base à ce stade et pensons que la majorité jugera le rapport risque-rendement plus favorable avec une hausse de 25 points de base. » Les analystes rappellent qu’il reste « encore un rapport sur l’emploi salarié avant la réunion du FOMC, mais pas de nouvelle publication de l’IPC, celle-ci étant prévue le lendemain », et préviennent qu’« un chiffre solide, associé à un rebond du pétrole brut après sa récente forte baisse, constituerait un scénario susceptible de conduire à une hausse plus agressive ».
Les marchés financiers porteront désormais leur attention sur les données de l’indice des prix à la production (PPI) américain d’octobre, qui seront publiées vendredi.
Analyse technique de l’indice du dollar américain
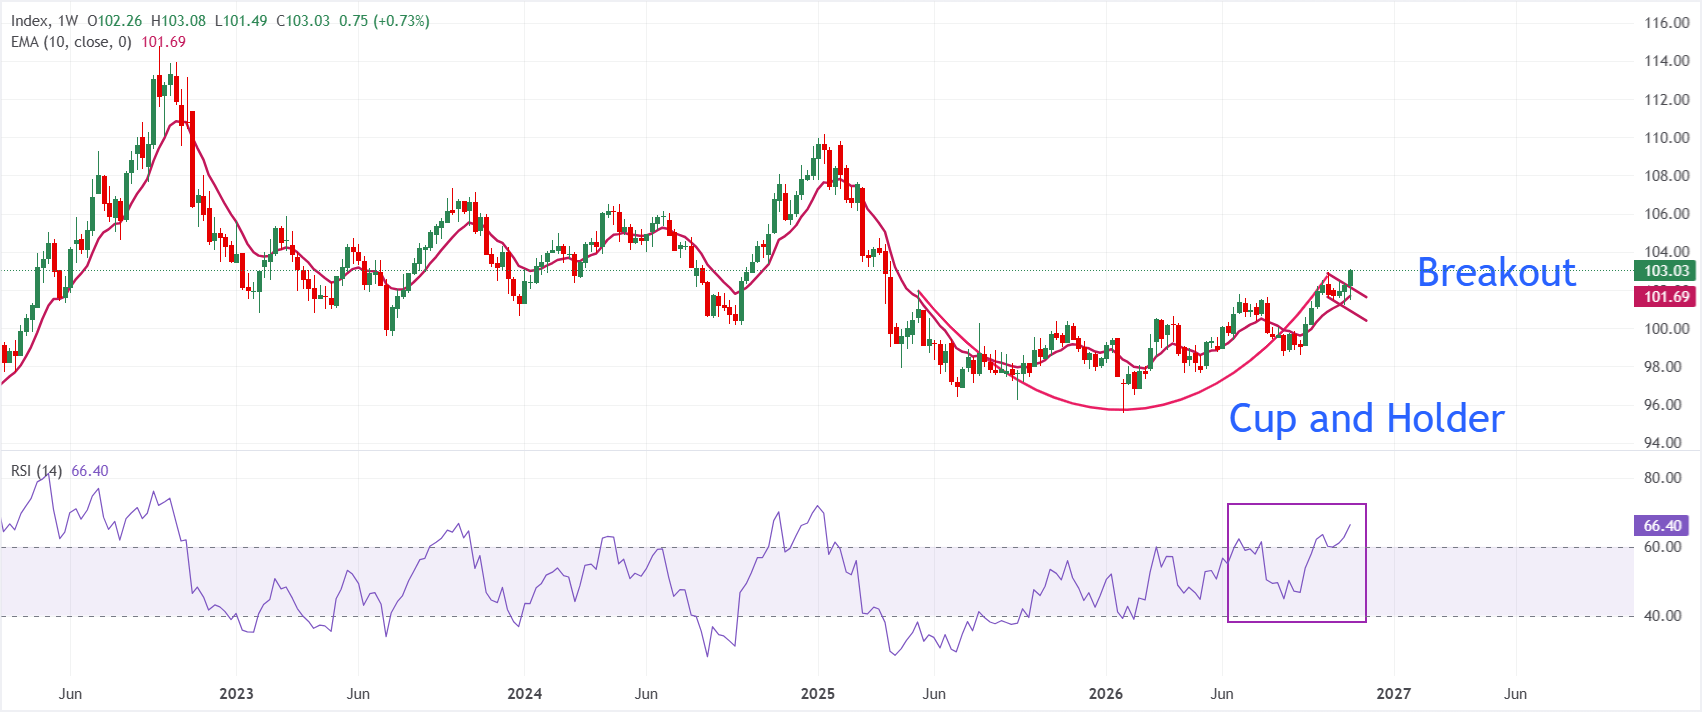
Sur le graphique hebdomadaire, l’indice du dollar au comptant s’échange à 103,02, prolongeant la cassure haussière de la figure en tasse avec anse. La paire se maintient désormais confortablement au-dessus de la moyenne mobile exponentielle (EMA) à 10 semaines, située à 101,69, et de l’ancienne borne supérieure du canal, autour de 102,07, ce qui suggère la présence de solides appuis techniques sous le cours.
Le RSI (14), à 66,36, témoigne d’une forte dynamique positive et se rapproche de la zone de surachat. Cela suggère que, malgré une dynamique haussière toujours favorable, la progression pourrait ralentir si la pression acheteuse devenait excessive.
À la baisse, un premier support se situe au niveau de l’ancienne borne supérieure du canal, près de 102,07, suivi de l’EMA à 10 semaines à 101,69 et de la précédente zone de consolidation autour de 101,64. Un repli plus marqué viserait probablement la borne inférieure du canal, près de 100,84, où les acheteurs pourraient tenter de reprendre la main et de préserver le biais haussier d’ensemble. À la hausse, l’indice pourrait poursuivre sa progression vers le sommet du 7 avril 2025 à 103,54, puis vers 104,00
(L’analyse technique de cet article a été rédigée à l’aide d’un outil d’IA. En savoir plus.)
Indicateur économique
Indice des prix à la production (variation mensuelle)
L’indice des prix à la production, publié par le Bureau of Labor Statistics du département américain du Travail, mesure les variations moyennes des prix sur les marchés primaires américains, pratiqués par les producteurs de biens à tous les stades de transformation. Les variations du PPI sont largement suivies en tant qu’indicateur de l’inflation des prix des biens. De manière générale, un chiffre élevé est considéré comme positif (ou haussier) pour l’USD, tandis qu’un chiffre faible est considéré comme négatif (ou baissier).
En savoir plus.Prochaine publication : Ven. 13 novembre 2026 à 13:30
Fréquence : Mensuelle
Consensus : 0,4 %
Valeur précédente : 1,3 %
Source :Bureau américain des statistiques du travail
ARTICLES POPULAIRES
1Le dollar australien tombe à un nouveau plus bas depuis janvier, s’enfonçant sous 0,6850 face à un dollar américain en hausse2Prévisions de cours de l’indice du dollar américain : la hausse devrait se poursuivre vers 104,003Prévisions du cours USD/CAD : la paire se renforce au-dessus de 1,4250 et conserve un biais haussier au-dessus de la moyenne mobile simple à 100 jours4Prévisions du cours d’Injective : la pression vendeuse croissante menace une ligne de tendance de support à long terme5Le WTI recule sous les 85,00 dollars sur fond d’espoirs de pourparlers de paix en Ukraine et de craintes d’offre excédentaire6Prévisions du cours du Bitcoin : le BTC sous pression alors que MSCI exclut Strategy de ses indices mondiaux, mettant en péril des milliards de flux de capitaux vers les fonds7Asada, de la Banque du Japon, avertit que des hausses de taux pourraient faire baisser l’inflation sous-jacente en raison du manque de dynamisme de la consommation8Le franc suisse conserve ses gains face au dollar américain malgré les perspectives restrictives de la Fed9Prévisions du cours de l’USD/JPY : une nouvelle phase haussière s’amorce après la sortie de consolidation par le haut


Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés