

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
Pourquoi le rebond du dollar canadien ne tient pas seulement aux anticipations de hausse des taux
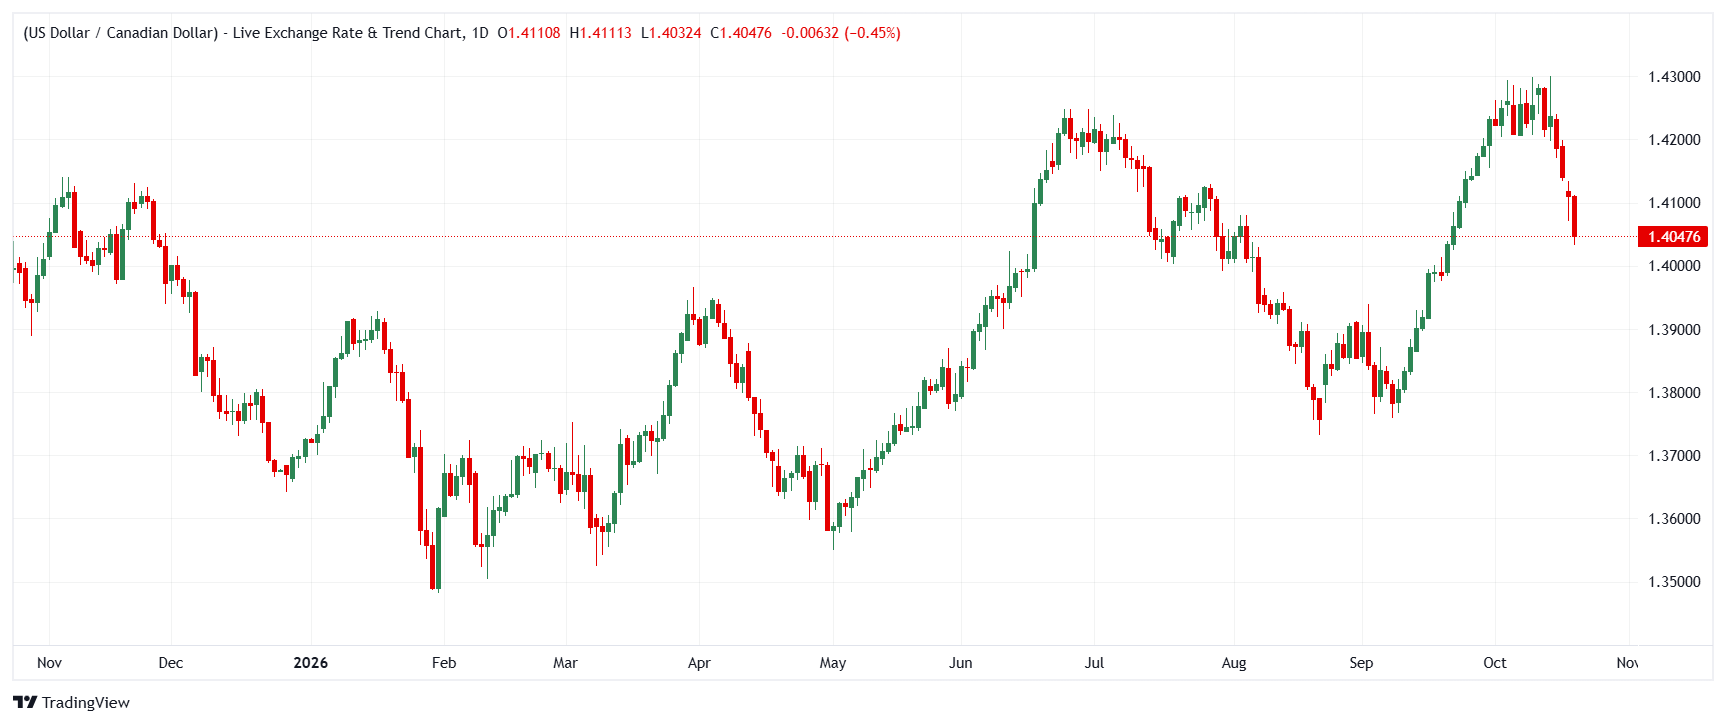
Le dollar canadien (CAD) est au cœur du débat sur la prochaine décision de politique monétaire de la Banque du Canada (BdC). Les marchés se sont empressés d’intégrer une hausse des taux lors de la prochaine réunion, faisant reculer l’USD/CAD à 1,4071, bien en deçà du sommet de 1,4300 atteint le 14 octobre. MUFG estime que la BdC devrait passer à l’acte, avec éventuellement une deuxième hausse en décembre. Standard Chartered défend la position inverse, jugeant excessives les anticipations de resserrement du marché et prévoyant un maintien du taux de la BdC à 2,25 % jusqu’à fin 2026. De leur côté, les résultats d’enquête présentés par RBC expliquent pourquoi les marchés revoient leurs anticipations dans un sens plus restrictif : les anticipations d’inflation au Canada augmentent fortement au moment même où les négociations commerciales avec les États-Unis échouent. Pour le CAD, le prochain mouvement dépendra de la confirmation, ou non, de ces anticipations de hausse des taux par la BdC.
Standard Chartered : la BdC n’a pas besoin des hausses de taux anticipées par les marchés
Standard Chartered, par la voix de son économiste Dan Pan, prévoit que la BdC maintiendra son taux directeur à 2,25 % jusqu’à fin 2026 et en 2027, malgré les pressions du marché en faveur de hausses dès ce mois-ci. Selon lui, la faiblesse de la demande intérieure, une inflation sous-jacente modérée et un marché du travail atone limitent le risque de généralisation des pressions inflationnistes. Une modification des taux d’intérêt en octobre serait motivée par « la prudence, et non la nécessité », et les quelque 100 points de base de resserrement intégrés par le marché ne reposent sur aucun puissant moteur de croissance. Il qualifie tout simplement ces anticipations d’« excessives ».
« Nous prévoyons désormais que la Banque du Canada (BdC) maintiendra son taux à 2,25 % jusqu’à fin 2026 et en 2027, alors que nous anticipions auparavant une baisse en 2026 et une hausse en 2027. Les prix élevés du pétrole ont réduit la probabilité d’une baisse des taux à court terme, mais la persistance de capacités inutilisées dans l’économie et une inflation sous-jacente maîtrisée plaident toujours pour que la BdC fasse abstraction des chocs à court terme sur les prix de l’énergie. »
MUFG : la révision des anticipations vers une politique plus restrictive a déjà alimenté le rebond du dollar canadien
Chez MUFG, Lee Hardman relève que le dollar canadien a poursuivi son rebond face au dollar américain, l’USD/CAD ayant reculé jusqu’à un creux de 1,4071, s’éloignant davantage du sommet de 1,4300 atteint le 14 octobre. Ce mouvement s’explique par une révision des anticipations vers une politique plus restrictive de la BdC : le marché des taux intègre désormais environ 21 points de base de hausse, contre seulement 9 points de base à la fin de la semaine dernière. Cette évolution a été favorisée par le fait que trois grandes banques canadiennes prévoient désormais toutes une hausse lors de la réunion de la semaine prochaine. Les propres enquêtes de la BdC auprès des entreprises et des consommateurs, qui ont révélé une augmentation des anticipations d’inflation à long terme des ménages, confortent ce scénario. Hardman reconnaît toutefois que « rien n’est joué », compte tenu d’un deuxième mois consécutif de fortes pertes d’emplois en septembre.
« La BdC a récemment indiqué qu’elle se rapprochait d’une hausse des taux. Si elle accorde davantage de poids aux indicateurs prospectifs des risques inflationnistes et que le marché canadien des taux continue d’intégrer une forte probabilité de hausse à l’approche de la réunion de la semaine prochaine, nous nous attendons à ce que la BdC passe à l’acte et resserre sa politique monétaire. »
RBC : l’enlisement des négociations commerciales fait monter les anticipations d’inflation au Canada
Claire Fan, de la Banque Royale du Canada (RBC), rapporte que la confiance des entreprises canadiennes s’est améliorée jusqu’au début du mois d’août, avant de se dégrader nettement après l’échec des négociations commerciales entre le Canada et les États-Unis le 21 août. Cette dégradation de la confiance, des exportations et de l’investissement s’est accompagnée d’un retournement des anticipations d’inflation : celles des entreprises à un et deux ans sont remontées en septembre à respectivement 3,7 % et 3,1 %, près de leurs sommets du printemps. La moitié des entreprises interrogées, soit davantage qu’au trimestre précédent, prévoient de répercuter les hausses de coûts sur leurs clients. Du côté des consommateurs, les anticipations à long terme, à cinq ans, ont nettement augmenté pour rejoindre celles à plus court terme, principalement sous l’effet du conflit en cours au Moyen-Orient.
« La situation des entreprises s’est globalement améliorée jusqu’au début du mois d’août, mais les données recueillies après l’échec des négociations commerciales entre le Canada et les États-Unis le 21 août ont fait état d’un nouvel affaiblissement de la confiance, des exportations et de l’investissement, parallèlement à une hausse des anticipations d’inflation. »
Les positions des banques sur le prochain mouvement du dollar canadien
Les trois banques partagent le même constat macroéconomique — hausse des anticipations d’inflation, incertitude commerciale et fragilité du marché du travail — mais leurs avis divergent nettement sur la réponse de la BdC et ses implications pour le CAD. MUFG s’attend à ce que la BdC passe à l’acte la semaine prochaine, avec une possible deuxième hausse avant décembre, ce qui soutiendrait davantage le dollar canadien. Standard Chartered prévoit, à l’inverse, que la BdC maintiendra son taux à 2,25 % jusqu’à fin 2026 et en 2027, et juge excessif le resserrement intégré par le marché. Cette position laisse entendre que le CAD pourrait être vulnérable si ces anticipations de hausse étaient abandonnées. RBC adopte une position intermédiaire : les données mettent précisément en évidence les tensions sur les anticipations d’inflation qui justifient le soutien au CAD lié aux perspectives de resserrement, mais aussi un nouvel affaiblissement de l’économie réelle qui complique la décision de la BdC.
À retenir
L’orientation à court terme du dollar canadien se jouera lors de la prochaine réunion de la BdC. Une hausse des taux, comme le prévoit MUFG, validerait probablement la révision des anticipations du marché, prolongerait le recul de l’USD/CAD et ouvrirait la voie à des spéculations sur une nouvelle hausse en décembre. Si, comme le soutient Standard Chartered, la BdC fait abstraction du choc sur les prix de l’énergie et maintient son taux à 2,25 %, les positions fondées sur un resserrement pourraient être dénouées et faire reculer le CAD. Dans les deux cas, les données de RBC montrant que les entreprises comme les consommateurs revoient leurs anticipations d’inflation à la hausse, et que la moitié des entreprises prévoient de répercuter leurs coûts, suggèrent que le thème du risque inflationniste ne s’estompera pas rapidement. La BdC resterait ainsi sous pression et le CAD sensible au moindre indice concernant sa prochaine décision.
(Cet article a été rédigé avec l’aide d’un outil d’intelligence artificielle et relu par un rédacteur. En savoir plus.)
ARTICLES POPULAIRES
1Pourquoi le rebond du dollar canadien ne tient pas seulement aux anticipations de hausse des taux2L’indice du dollar recule après des informations sur un accord avec l’Iran, puis se stabilise après un démenti3La livre sterling bondit à 1,3400, portée par des chiffres de l’emploi britannique supérieurs aux attentes et l’espoir croissant d’un accord avec l’Iran4Livre sterling : léger avantage face au dollar américain – Societe Generale5Le pétrole WTI chute alors qu’une proposition de compromis entre les États-Unis et l’Iran ravive les espoirs de désescalade6L’euro progresse tandis que les cours du pétrole chutent sur fond d’espoirs de négociations entre les États-Unis et l’Iran7Dollar canadien : les anticipations du marché jugées excessives malgré les paris sur une hausse des taux – BBH8Euro : le rebond face au dollar américain freiné par les tensions sur les écarts de rendement français – Scotiabank9Le dollar australien se raffermit, les inquiétudes autour du secteur technologique américain pesant sur le dollar américain
COTATIONS EN DIRECT

TOUT SUR FOREX
Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés