

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
Qu’est-ce qui inversera la trajectoire du dollar américain alors que l’inflation ralentit pour se rapprocher de l’objectif de 2 % de la Fed en 2027 ?
Le dollar américain (USD) évolue dans un contexte macroéconomique changeant, l’attention des marchés oscillant entre les anticipations à court terme concernant la politique de la Réserve fédérale (Fed), la dynamique des prix de l’énergie et la sous-performance des marchés actions. Si le billet vert continue de bénéficier du soutien de fond d’une activité intérieure résiliente et d’un profil de portage attractif, son statut de valeur refuge naturelle est remis en cause, sur fond de baisse des rendements des bons du Trésor américain et de repli des cours du pétrole brut vers 90 dollars le baril. Alors que les investisseurs mettent en balance les prochains indicateurs d’inflation et une hausse des taux de la Fed en décembre qui reste largement intégrée dans les cours, les stratégistes de ING, TD Securities et MUFG s’interrogent : la faiblesse actuelle du dollar américain constitue-t-elle une simple consolidation de fin d’année ou le prélude à un tournant cyclique plus large en 2027 ?
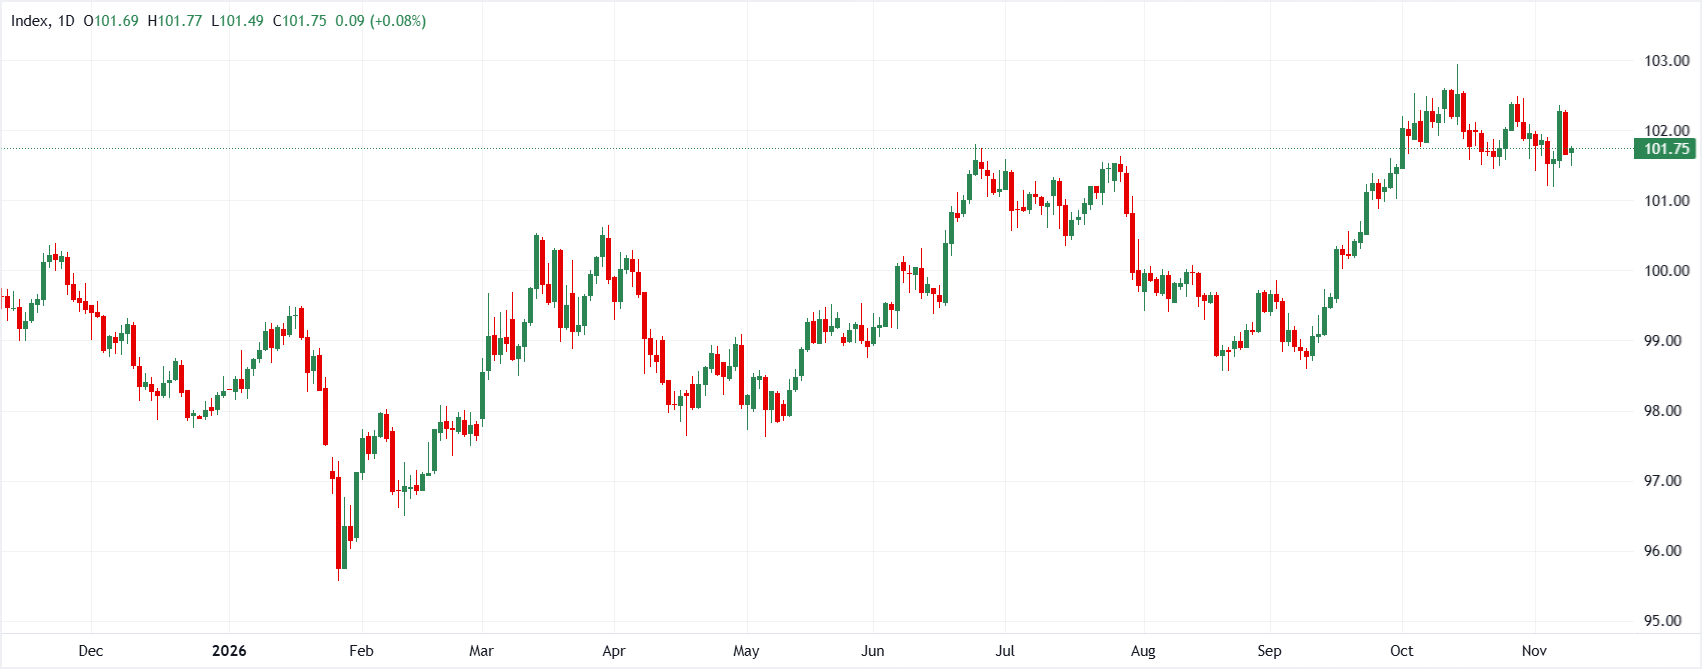
ING prévoit qu’une Fed restrictive soutiendra le dollar américain au premier trimestre 2027, avant un recul de l’inflation au deuxième trimestre
Chris Turner, chez ING, conserve des perspectives favorables au dollar américain à court terme. Il estime qu’une croissance américaine solide et une inflation persistante au-dessus de 3 % conduiront la Réserve fédérale à maintenir la menace d’un nouveau resserrement tout au long du premier trimestre 2027. ING prévoit toutefois un net tournant au deuxième trimestre, lorsque les effets de base ramèneront l’inflation globale vers l’objectif de 2 % de la Fed, entraînant une baisse des taux américains à court terme.
« Le dollar devrait rester soutenu par une croissance américaine solide, une inflation élevée et une Fed qui menace de durcir sa politique, avant de s’affaiblir au printemps prochain avec le recul de l’inflation... Notre scénario central suppose que la Réserve fédérale conserve une orientation restrictive au premier trimestre, une croissance américaine robuste et une inflation supérieure à 3 % incitant les marchés monétaires à continuer d’intégrer le risque d’une prolongation du cycle de resserrement... La situation s’inverse au deuxième trimestre, lorsque les effets de base liés à l’énergie cessent de peser sur l’inflation globale et que le retour de l’inflation à l’objectif de 2 % de la Fed entraîne une baisse sensible des taux américains à court terme. »
TD Securities juge l’attrait refuge du dollar américain limité, tandis que les facteurs liés aux actions deviennent défavorables
Jayati Bharadwaj et l’équipe de stratégie macroéconomique de TD Securities estiment que le dollar américain ne joue plus naturellement son rôle de valeur refuge, soulignant ses gains limités lors des récents épisodes d’aversion au risque sur les marchés actions mondiaux. Si la résilience de la croissance américaine et un portage attractif lui apportent un soutien de fond, la sous-performance relative des actions américaines et l’orientation restrictive de la Fed déjà intégrée dans les cours laissent présager un repli modéré du billet vert d’ici à la fin de l’année. La faiblesse de l’euro liée aux risques entourant la dette française devrait toutefois limiter les pertes globales de l’USD.
« Nous continuons de considérer la performance relative des actions américaines par rapport à celles du reste du monde comme le principal moteur de l’USD dans son ensemble. La hausse limitée de l’USD malgré l’aversion au risque sur les marchés actions la semaine dernière confirme notre analyse selon laquelle l’USD n’est plus la valeur refuge naturelle qu’il était auparavant... Si nous anticipons un repli modéré de l’USD d’ici à la fin de l’année, son ampleur devrait rester limitée, l’EUR demeurant pénalisé par les fragilités liées à la dette française... L’USD bénéficie toujours d’une situation des comptes extérieurs favorable, d’une économie américaine qui reste résiliente et d’un profil de portage attractif. Toutefois, le facteur lié aux actions est devenu défavorable à l’USD. »
MUFG relève la faiblesse du dollar américain, la baisse des rendements et du pétrole allégeant la pression sur la Fed
Lee Hardman, chez MUFG, observe que le dollar américain a effacé ses gains consécutifs au rapport sur l’emploi, la baisse des cours du Brent et des rendements des bons du Trésor américain réduisant la pression sur la Réserve fédérale. Bien que les marchés financiers continuent d’intégrer une hausse des taux en décembre, les opérateurs réduisent activement leurs anticipations de resserrement monétaire supplémentaire en 2027, avant la publication de données cruciales sur l’indice des prix à la consommation (IPC).
« Le dollar américain a continué d’évoluer à des niveaux plus faibles durant la nuit, après avoir effacé hier l’ensemble des gains enregistrés à la suite de la publication, vendredi, d’un rapport sur l’emploi non agricole (NFP) plus solide... Le recul des prix de l’énergie contribue également à faire baisser les coûts d’emprunt des États... De nouvelles avancées vers un accord entre les États-Unis et l’Iran pour mettre fin au conflit contribueraient à maintenir les prix de l’énergie à un niveau plus bas et à atténuer la pression sur les grandes banques centrales, dont la Fed, pour qu’elles poursuivent leurs hausses de taux... Le marché des taux américains anticipe toujours une nouvelle hausse des taux de la Fed comme prévu en décembre, à la fin de cette année, mais il a revu à la baisse ses attentes de hausses supplémentaires en 2027. »
L’essentiel à retenir
La trajectoire du dollar américain reflète la tension persistante entre la résilience de l’économie intérieure et l’essoufflement de la dynamique de resserrement monétaire pour 2027. Si ING prévoit qu’une inflation supérieure à 3 % et une orientation restrictive de la Réserve fédérale continueront de soutenir fermement le billet vert tout au long du premier trimestre, TD Securities et MUFG montrent que la demande limitée de valeurs refuges, l’atténuation des pressions haussières sur les rendements liées à l’énergie et la révision à la baisse des anticipations de hausse des taux pour 2027 plafonnent son potentiel d’appréciation. Le dollar américain semble ainsi se diriger vers un essoufflement plus généralisé à mesure que l’inflation se rapproche de l’objectif.
(Cet article a été rédigé à l’aide d’un outil d’intelligence artificielle et relu par un membre de la rédaction. En savoir plus.)
ARTICLES POPULAIRES
1Prévisions du cours de l’argent : le XAG/USD grimpe vers 50,50 $ malgré les anticipations de hausse des taux de la Fed2Hyperliquid gagne du terrain face aux plateformes d’échange centralisées, l’encours des positions ouvertes dépassant 18 milliards de dollars3Urgent : le bitcoin passe sous les 70 000 $ pour la première fois depuis août4Le dollar néo-zélandais recule sous 0,5600, les traders se préparent aux chiffres des prix à la production aux États-Unis5Dollar américain : soutenu jusqu’à la fin de l’année avant de s’affaiblir par la suite – Banque Nationale6États-Unis : la dynamique de la croissance et du marché du travail soutient le dollar américain – RBC Economics7Le dollar canadien se maintient malgré la baisse des cours du pétrole8Le yen japonais reste sous pression près du seuil d’intervention de 160,00, les haussiers sur le dollar américain gardant la main9Le dollar australien progresse légèrement au-dessus de 0,6900 avant la publication de l’indice des prix à la production aux États-Unis


Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés