

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
Le dollar néo-zélandais poursuit sa série de hausses à l’approche de la publication des chiffres de l’inflation
- Le NZD/USD progresse pour une cinquième séance consécutive et se situe juste au-dessus de 0,5700.
- Conway, économiste en chef de la RBNZ, estime que la décision du 28 octobre reste totalement ouverte.
- L’inflation annuelle est attendue à 3,8 %, au-dessus de la fourchette cible de 1 % à 3 % de la RBNZ.
Stats NZ publiera l’indice des prix à la consommation (IPC) du troisième trimestre mercredi à 21 h 45 GMT, alors que le NZD/USD évolue juste sous sa moyenne mobile à 50 jours et que la Banque de réserve de Nouvelle-Zélande (RBNZ) rendra sa décision le 28 octobre. La paire s’échange juste au-dessus de 0,5700 après cinq séances consécutives de hausse, à son plus haut niveau depuis le 23 septembre. Les swaps intègrent une probabilité d’environ 80 % que la RBNZ relève son taux directeur, l’Official Cash Rate (OCR), de 2,75 % à 3,00 %. Cette publication pourrait donc rendre la hausse certaine ou la remettre en question.
Les traders évaluent à 80 % la probabilité d’une hausse, alors que l’économiste en chef Conway juge la décision totalement ouverte
Le dollar néo-zélandais figurait parmi les grandes devises les plus solides mercredi, tandis que le dollar américain reculait face à la plupart d’entre elles. Les dépenses par carte en Nouvelle-Zélande ont augmenté de 6,9 % sur un an en septembre, après 3,5 % en août. Cette accélération des dépenses intérieures est le type de donnée qui maintient l’option d’une hausse des taux sur la table. La RBNZ a relevé son taux en juillet, puis de nouveau le 2 septembre. Une troisième hausse, à 3,00 %, ramènerait l’OCR à moins d’un point de pourcentage du milieu de la fourchette de 3,75 % à 4,00 % de la Fed.
Conway, économiste en chef de la RBNZ, a déclaré que les taux allaient très probablement augmenter, mais que la décision d’octobre restait totalement ouverte. Dans le compte rendu de la réunion du 2 septembre, lors de laquelle le taux a été relevé à 2,75 %, il faisait partie des deux membres du comité qui jugeaient les risques entourant l’inflation équilibrés, tandis que les quatre autres les estimaient orientés à la hausse. L’une des deux voix du comité qui considéraient ces risques comme équilibrés estime désormais que les taux vont très probablement augmenter.
L’économiste en chef Conway a également cité les prix du pétrole brut et le taux de change parmi les risques haussiers pesant sur l’inflation, ce qui lie directement la décision au NZD/USD. Un Kiwi plus faible renchérit tout ce que la Nouvelle-Zélande achète à l’étranger. La hausse enregistrée sur les cinq dernières séances a donc atténué l’un des risques haussiers évoqués par Conway.
L’inflation du trimestre précédent a dépassé de deux dixièmes de point la projection de la RBNZ
L’IPC du troisième trimestre devrait progresser de 0,8 % sur le trimestre, après 1,5 %, tandis que le taux annuel ralentirait de 4,1 % à 3,8 %. Les projections de la RBNZ s’établissent respectivement à 0,8 % et à 3,9 %, et sa fourchette cible va de 1 % à 3 %. Ainsi, même une publication conforme aux prévisions laisserait l’inflation annuelle 0,8 point au-dessus de la borne supérieure de cette fourchette. La RBNZ s’attend à ce que l’inflation revienne dans la fourchette d’ici la mi-2027, puis atteigne son point médian de 2 % plus tard dans l’année.
Les analystes anticipent une hausse des taux le 28 octobre, à moins que les chiffres ne soient nettement inférieurs aux prévisions. Il est possible que le chiffre du troisième trimestre soit inférieur à la projection de la RBNZ, même si celui du deuxième trimestre s’est établi à 4,1 %, contre 3,9 % prévu. Pour le NZD/USD, un taux annuel égal ou supérieur à 3,9 % laisserait la hausse des taux presque entièrement intégrée dans les cours. La moyenne mobile à 50 jours, située juste au-dessus, constituerait alors le premier niveau à tester. Certains analystes jugent déjà le Kiwi sous-évalué par rapport à sa juste valeur à court terme.
Les marchés intègrent une probabilité d’environ 90 % d’une hausse des taux de la Fed d’ici décembre
Les inscriptions hebdomadaires au chômage aux États-Unis, publiées jeudi à 12 h 30 GMT, sont attendues à 200 000, contre 199 000 précédemment. Les estimations préliminaires des indices des directeurs d’achat (PMI) américains de S&P Global seront publiées vendredi à 13 h 45 GMT. L’indice manufacturier est attendu à 55,6, après 55,9, et celui des services à 57,9, après 58,8.
Les contrats à terme sur les taux de la Fed intègrent un statu quo le 28 octobre et une probabilité d’environ 90 % d’une hausse d’ici décembre. Cet élément compte pour le Kiwi, car les deux banques font évoluer le même écart de taux en agissant chacune de leur côté. Une hausse d’un quart de point de la RBNZ en octobre le réduirait d’un quart de point, puis une hausse d’un quart de point de la Fed en décembre le ramènerait à son niveau initial. Des données américaines renforçant le scénario d’une hausse en décembre réduiraient le soutien qu’un relèvement de la RBNZ en octobre apporterait au NZD/USD.
Les niveaux du dollar néo-zélandais sous sa moyenne mobile à 50 jours
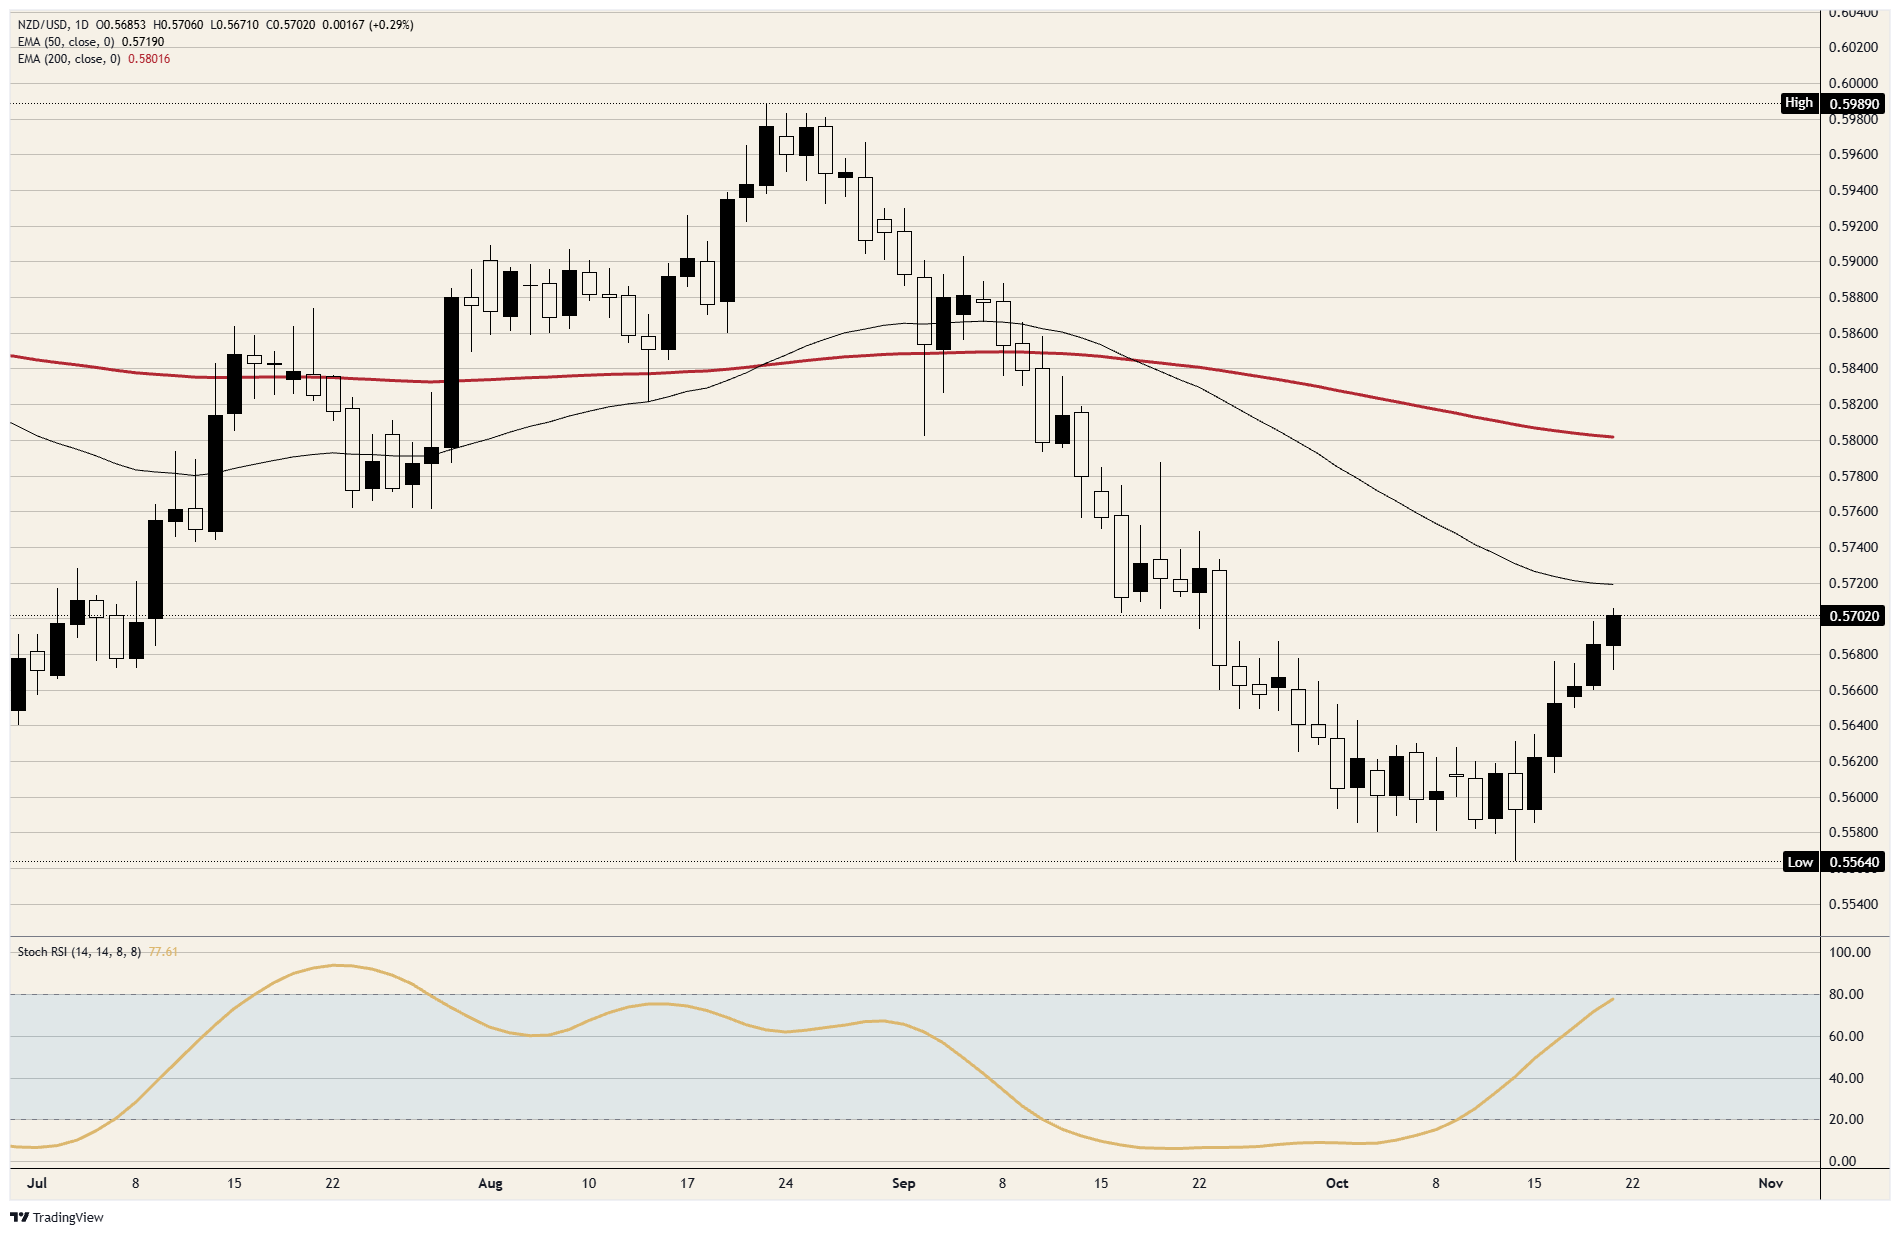
Résistances : le NZD/USD évolue sous sa moyenne mobile exponentielle (EMA) à 50 jours depuis début septembre, et le plus haut de mercredi s’est arrêté juste en dessous, légèrement au-dessus de 0,5700. Le rebond du 22 septembre s’est achevé à 0,5750, tandis que le sommet du 18 septembre se situe juste sous 0,5800.
Supports : le plus bas de mercredi, juste au-dessus de 0,5650, est resté supérieur à celui de mardi. Le niveau de 0,5600 constitue le point de départ de la série de cinq séances de hausse entamée le 15 octobre.
Biais : acheteur tant que 0,5650 tient en clôture, avec pour objectifs 0,5750, puis 0,5800. Le Stochastique RSI (Stoch RSI) sur le graphique journalier est remonté aux alentours de 78 et se dirige vers la zone de surachat. Un IPC inférieur aux attentes surviendrait donc après une hausse déjà bien avancée. Une clôture journalière sous 0,5600 invaliderait la position acheteuse.
Graphique journalier du NZD/USD
Questions fréquentes sur le dollar néo-zélandais
Le dollar néo-zélandais (NZD), également appelé Kiwi, est une devise bien connue et négociée par les investisseurs. Sa valeur dépend largement de la santé de l’économie néo-zélandaise et de la politique de la banque centrale du pays. Certaines particularités peuvent toutefois aussi faire évoluer le NZD. Les performances de l’économie chinoise ont tendance à influencer le Kiwi, car la Chine est le premier partenaire commercial de la Nouvelle-Zélande. De mauvaises nouvelles concernant l’économie chinoise se traduiraient probablement par une baisse des exportations néo-zélandaises vers ce pays, pénalisant l’économie et, par conséquent, sa monnaie. Les prix des produits laitiers constituent un autre facteur influençant le NZD, car ces produits représentent le principal poste d’exportation de la Nouvelle-Zélande. Des prix élevés des produits laitiers augmentent les recettes d’exportation, ce qui soutient l’économie et, par conséquent, le NZD.
La Banque de réserve de Nouvelle-Zélande (RBNZ) vise à atteindre et à maintenir un taux d’inflation compris entre 1 % et 3 % à moyen terme, en cherchant à le garder proche du point médian de 2 %. À cette fin, elle fixe les taux d’intérêt à un niveau approprié. Lorsque l’inflation est trop élevée, la RBNZ relève les taux d’intérêt pour freiner l’économie. Cette mesure fait également monter les rendements obligataires, ce qui renforce l’attrait du pays pour les investisseurs et soutient ainsi le NZD. À l’inverse, des taux d’intérêt plus bas tendent à affaiblir le NZD. Le différentiel de taux, c’est-à-dire l’écart entre les taux en vigueur ou attendus en Nouvelle-Zélande et ceux fixés par la Réserve fédérale américaine, peut également jouer un rôle clé dans l’évolution de la paire NZD/USD.
Les publications de données macroéconomiques en Nouvelle-Zélande sont essentielles pour évaluer l’état de l’économie et peuvent influencer la valeur du dollar néo-zélandais (NZD). Une économie solide, caractérisée par une croissance soutenue, un chômage faible et une confiance élevée, est favorable au NZD. Une forte croissance économique attire les investissements étrangers et peut inciter la Banque de réserve de Nouvelle-Zélande à relever ses taux d’intérêt si cette vigueur économique s’accompagne d’une inflation élevée. À l’inverse, lorsque les données économiques sont faibles, le NZD est susceptible de se déprécier.
Le dollar néo-zélandais (NZD) a tendance à se renforcer lors des périodes d’appétit pour le risque, autrement dit lorsque les investisseurs jugent les risques globaux sur les marchés faibles et se montrent optimistes quant à la croissance. Ce contexte favorise généralement les perspectives des matières premières et des devises dites « liées aux matières premières », comme le Kiwi. À l’inverse, le NZD tend à s’affaiblir en période de turbulences sur les marchés ou d’incertitude économique, car les investisseurs ont alors tendance à vendre les actifs plus risqués pour se réfugier dans des valeurs refuges plus stables.
ARTICLES POPULAIRES
1Le dollar néo-zélandais poursuit sa série de hausses à l’approche de la publication des chiffres de l’inflation2Dollar taïwanais : des exportations solides, mais une devise sous pression – Commerzbank3Prévisions du cours de l’argent : l’échec du rebond menace le seuil des 57 $4L’Ethereum teste à nouveau les 2 500 $ alors que l’envolée de SpaceX soutient les valeurs technologiques5Dollar de Singapour : le biais haussier se maintient face au dollar américain dans une fourchette de fluctuation – UOB6Roupie indonésienne : la BI maintient ses taux, le risque lié à MSCI pèse sur la devise – BBH7La chute du peso mexicain s’accentue, les tensions autour de l’Iran poussant l’USD/MXN vers 18,708Peso colombien : la BanRep devrait poursuivre son resserrement monétaire – Standard Chartered9Devises asiatiques : aversion au risque et valeurs refuges – MUFG
COTATIONS EN DIRECT


TOUT SUR FOREX
Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés